结论: SpaceX 的市值是 $2.24T。其中约 $1.1T 找不到同类公司来对照,这部分价值全部押在 AI 业务上。AI 业务的价值由五个变量决定。按当前数据,五个变量中只有每瓦收入高于市场的假设;容量在 2027 年受电力限制;倍数是出租算力公司的倍数。现价等于"2027 年底建成 10 GW、每瓦年收入 $30、倍数不变"的情形。要高于现价,SpaceX 需要改变业务形态:把算力做成产品,或把成本降到对手无法跟随的水平。
本文不构成投资建议。上标数字指向文末的参考条目。没有标注来源的数字是作者的估算,方法写在对应段落。
0. 术语
本文每个术语只用一个说法。
| 术语 | 定义 |
|---|---|
| GW / MW | 吉瓦 / 兆瓦。功率单位,1 GW = 1,000 MW。数据中心用功率表示容量,因为电力是限制因素。1 GW 约等于 50–70 万块 GB300 级 GPU |
| GPU | 图形处理器。AI 模型训练和运行用的芯片。Nvidia 是主要供应商,当前一代产品叫 Blackwell(型号 GB200、GB300),下一代叫 Rubin,上一代叫 Hopper(型号 H100、H200) |
| 铭牌容量 | 设备标称的最大功率。公司财报用这个口径 |
| IT 功率 | 实际进入服务器的功率,不含冷却和损耗 |
| 每瓦收入 | 每瓦算力一年的收入,单位 $/W/年。$30/W/年 = $30M/MW/年 = $30B/GW/年 |
| 利用率 | 容量中产生收入的比例 |
| EBITDA | 息税折旧摊销前利润。收入减运营成本,不减利息、税、折旧、摊销。它大致等于业务每年产生的现金 |
| EBITDA 率 | EBITDA ÷ 收入 |
| 倍数 | 市值 ÷ 某个财务指标。本文用两种:市值 ÷ 收入,市值 ÷ EBITDA。倍数越高,市场为每一块钱收入或利润付的价格越高 |
| 可比公司 | 业务形态相近的上市公司。它们的倍数用来估算一块业务值多少钱 |
| 建设投入 | 建成 1 GW 容量的一次性支出,含 GPU、建筑、冷却、电力 |
| neocloud | 只出租 GPU 算力、不提供其他云服务的公司。例子:CoreWeave、Nebius |
| take-or-pay | 一种合同形式。买方在合同期内无论是否使用都要付款,不能提前退出 |
| backlog | 已签合同中尚未确认为收入的金额 |
| ARR | 年化经常性收入。当前月收入 × 12 |
| token | AI 模型处理文本的计量单位。AI 公司按 token 向客户收费 |
1. 公式
SpaceX 有三块业务:Starlink(卫星宽带)、发射(火箭)、AI。前两块有成熟的估值方法,第 8 节处理。AI 业务是本文的主体。
AI 业务的收入来自出租 GPU 算力。它的价值可以写成一个公式:
AI 业务价值 = 容量 × 每瓦收入 × 利用率 × EBITDA 率 × 倍数 − 建设投入
前四项相乘是 AI 业务一年的 EBITDA。乘以倍数是市场给这个 EBITDA 的价格。减去建成这些容量的支出。
五个变量不是独立的。容量和每瓦收入负相关:全行业新增的容量越多,每瓦收入越低。倍数由业务形态决定:出租算力的公司拿 neocloud 的倍数,卖产品的公司拿软件公司的倍数。
SpaceX 能主动改变的变量有两个。每瓦收入可以通过把算力做成产品来提高:向用户卖 token 的收入是出租算力的 2–3 倍。EBITDA 率和建设投入可以通过自制芯片、自建电力和低成本建筑来改善。本文把这两件事称为路径一和路径二。其他变量——容量上限、市场价格、倍数——主要由电力、监管和市场决定。
下文按公式的顺序核查每个变量。
2. 市价的构成
本文写作时 SpaceX 股价 $171,发行在外约 131 亿股,市值约 $2.24T。
估值的基本方法是找可比公司。例如,Starlink 是卫星宽带公司,可以看其他卫星通信公司的市值是它们 EBITDA 的几倍,再用这个倍数乘以 Starlink 的 EBITDA。SpaceX 有四块业务可以这样估:Starlink、发射、地面算力出租、X 和 Cursor(社交平台和 AI 编程工具)。四块业务加上账面净现金,合计约 $1.15T,方法见第 9 节。市值减去这个数,约 $1.1T 没有可比公司对应。这 $1.1T 是市场为"SpaceX 的 AI 业务会比同类公司值钱得多"付的钱。
投资银行 Morgan Stanley 的分析师用另一种方法拆,得到同一个结论。他们在 10 月 5 日的报告中,把当时 $159 的股价拆成两部分:发射加 Starlink 值 $127/股(约 $1.66T),AI 值 $32/股(约 $420B)1。$1.66T 是 Starlink 2026 年预期 EBITDA 的 100 倍以上,而传统卫星通信公司 Viasat 的这个倍数是 7.5–8.6 倍2。$420B 相当于 AI 业务 2028 年预期收入的 3 倍,这是出租算力公司的倍数。
两种拆法说明同一件事。现价要成立,需要满足以下两个条件之一:Starlink 的倍数是同行的 15–25 倍;或者 AI 业务的价值远高于出租算力的公司。两个条件背后是同一个预期:SpaceX 能比任何公司更快、更便宜地建成算力。
这个预期进入价格的时间是 2026 年 5–6 月。在此之前,SpaceX 是非上市公司,估值按 Starlink 和发射计算,从 2022 年底的 $140B 增长到 2024 年底的 $350B3。5 月 6 日,AI 公司 Anthropic 公告租用 SpaceX 的 Colossus 1 数据中心的全部容量:约 325,000 块 GPU,$1.25B/月,至 2029 年 5 月45。6 月 5 日,Google 签约租用约 110,000 块 GPU,$920M/月,2026 年 10 月至 2029 年 6 月。这份合同在上市定价前一周签署,公司以补充文件写入招股说明书6。两份合同给了 SpaceX 的算力一个市场价格。6 月 12 日上市时的 $1.77T 是第一个包含这两份合同的公开价格。
3. 变量一:容量
3.1 现状和目标
公司报告 2026 年第二季度末铭牌容量 1.4 GW,一年前是 0.4 GW7。研究机构 Epoch AI 用卫星照片统计冷却设备,估算 IT 功率约 1.29 GW8。两个数差 8%。Epoch 用的是 6 月 15 日的照片;Musk 在 9 月 25 日报告的 GPU 数量比 Epoch 的估算多 110,000 块。这个差距没有独立验证。
公司指引 2026 年底容量超过 2 GW。Musk 的目标是 2027 年底约 10 GW9。投资银行 Goldman Sachs 的模型是 2027 年底 7.0 GW、2028 年底 10.6 GW10。Musk 过去的容量说法高于独立估算:2026 年 1 月他说 Colossus 2 已达 1 GW,Epoch 同期估算 239 MW11。
3.2 电力
容量的限制因素是电力。
建筑进度快。第四栋数据中心 Minihard 在 3 月获得 $659M 建设许可12。Musk 在 7 月确认它将安装 220,000 块 GB300。第五栋在 9 月 1 日获得 Southaven 市政府批准,申请名目是"storage warehouse"(仓库)13。9 月底,公司开始收购邻近 Colonial Hills 社区的住房,条件是业主放弃集体诉讼权14。
电力进度慢:
- 永久电厂在 6 月底没有机组投运。 SpaceX 在 Southaven 建一座 1.2 GW 的燃气电厂,由燃机租赁公司 Solaris Energy 和 SpaceX 合资的 Stateline Power 拥有。Solaris 的季度报告写明:"As of June 30, 2026, no leases had commenced, and therefore no lease revenue was recognized"——到 6 月 30 日,没有任何机组开始租赁15
- 临时燃气轮机供电。 现场有 69 台临时燃机,合计约 1.77 GW。公司在 1 月承认 27 台。Reuters 在 7 月根据监管邮件报道 59 台16
- 监管机构设了退役期限。 密西西比州环保局(MDEQ)在 7 月 30 日发布命令:7 月 15 日后不得新增临时机组;全部临时机组必须在 2027 年 7 月 14 日前退役。延期的理由是永久机组"供应链延迟"17
- 电网供电有限。 Memphis 地区的电网由田纳西河谷管理局(TVA)运营。TVA 在 8 月 20 日批准 SpaceX 的子公司成为直供客户。具体功率没有公开18
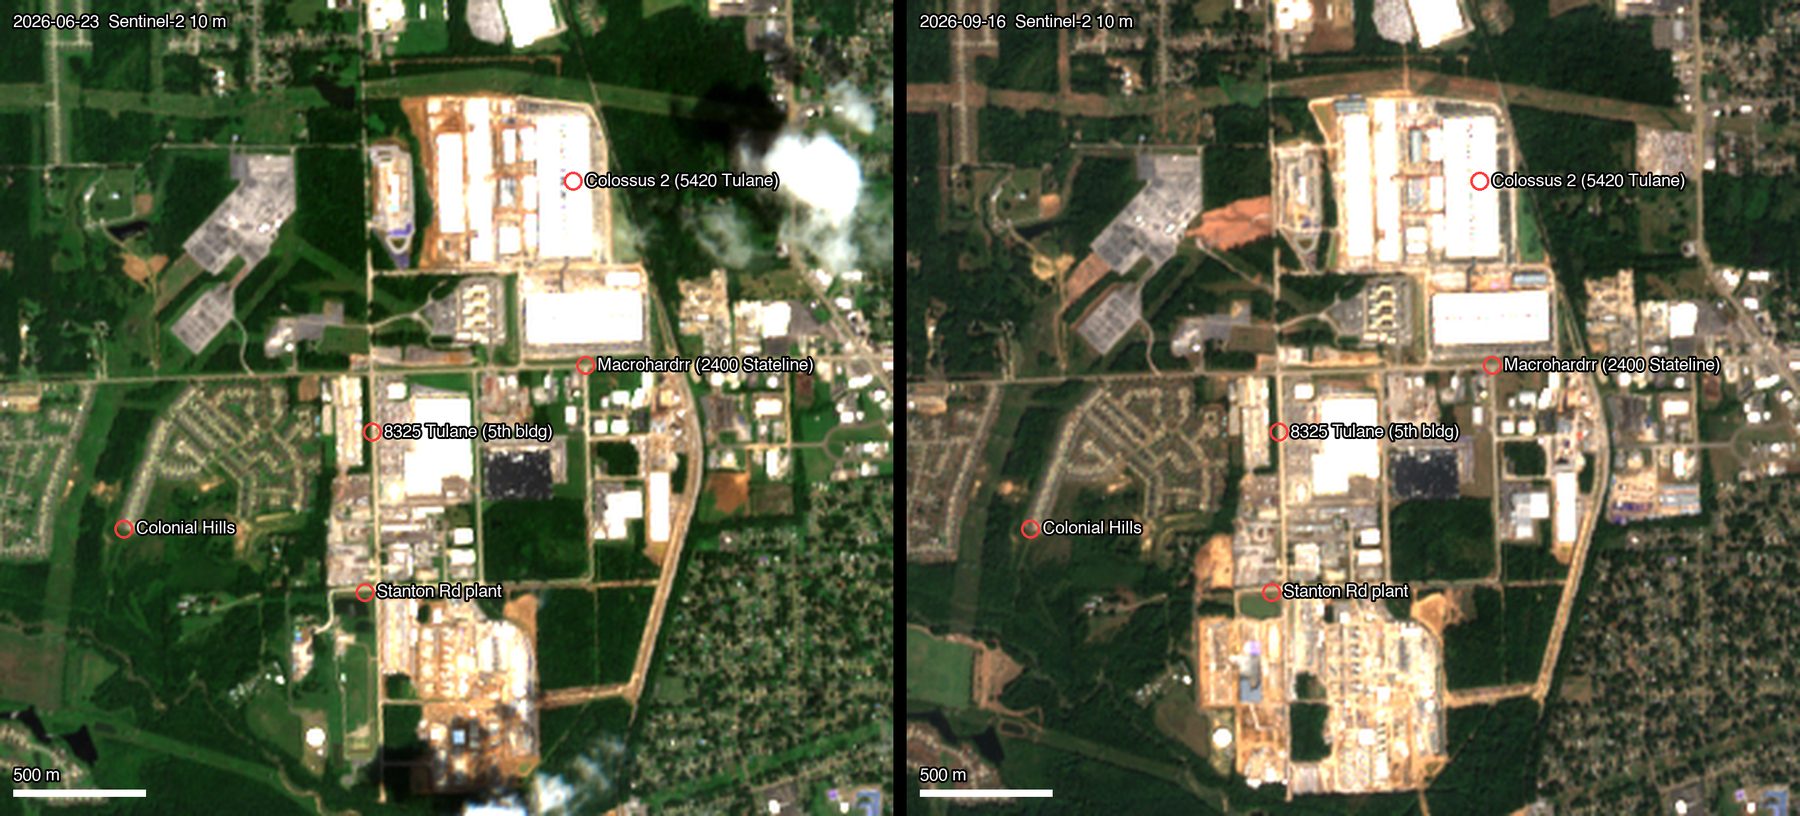 欧洲航天局 Sentinel-2 卫星的免费影像,10 m 分辨率19。三个月里,Stanton Rd 电厂的占地面积接近翻倍。Colossus 2 西侧出现新的平整土地。10 m 分辨率不能区分燃机、电池和基座。
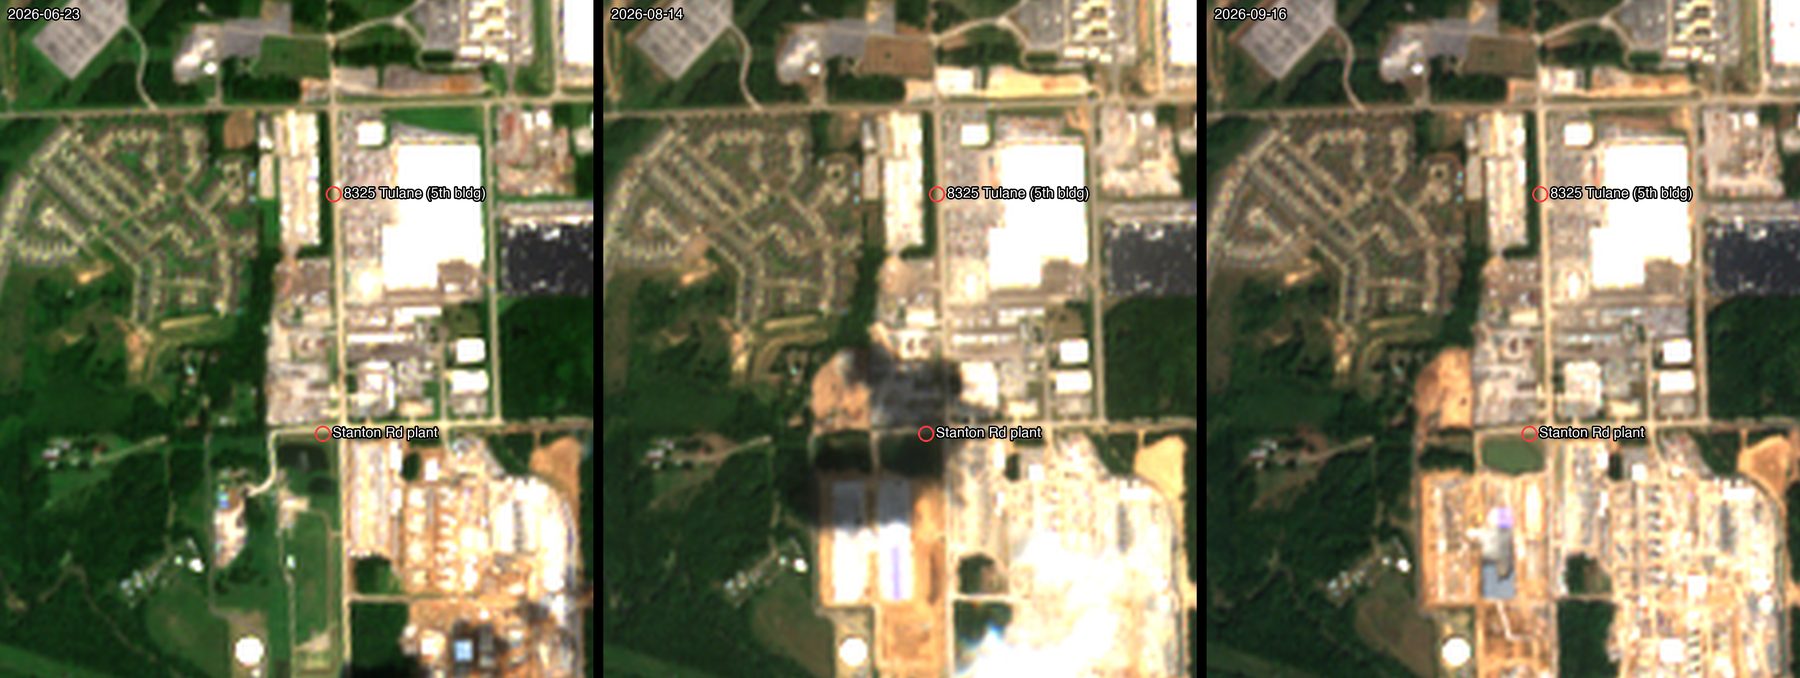 电厂局部。6 月是一个紧凑的设备区。9 月,北侧和西侧有大片新平整的土地,西侧有成排的灰色结构。
电力的限制分两个阶段。
2026 年,电力数量足够,质量不够。 1.4 GW 负载运行在约 1.8 GW 临时燃机和电网上。年底 2 GW 的铭牌容量也能供电。问题是可靠性。科技媒体 The Information 在 9 月报道:Colossus 2 依靠超过 100 台移动式冷水机运行;可用率低于内部 99.9% 的目标;多处站点数月没有备用电源和备用冷却20。Google 的合同要求 SpaceX 在 2026 年 9 月 30 日前交付承诺的 GPU 数量,有一个月宽限期。不达标时 Google 可以终止合同或按比例减付6。本文写作时没有公开信息说明是否达标。公司的第三季度报告必须披露。
2027 年,电力数量不足。 临时机组在 2027 年 7 月全部退役。届时 Memphis 地区有许可的持续电力约 1.5–2 GW:永久电厂 1.2 GW17,TVA 供电 0.3 GW 以上18。10 GW 的目标和这个数之间差 8 GW。目前没有公开的许可、输电协议或新站点覆盖这个差距。
研究机构 SemiAnalysis 提供了相反的证据:Musk 旗下公司已订购或运行 9–10 GW 的燃机;SpaceX 以约 $1B 收购的 APR Energy 拥有超过 1 GW 移动机组;SpaceX 在德州 Bastrop 自建的叶片铸造厂可以把新机组交付提前 18 个月21。这些信息来自单一来源。如果属实,限制因素从机组数量变成新站点的许可。
3.3 GPU 和资金
10 GW 需要约 500 万块 GB300 级 GPU。Nvidia 一年的数据中心 GPU 产量约 800–900 万块。SpaceX 需要拿到其中一半以上。Musk 说 SpaceX 明年将获得 Nvidia "very significant percent" 的 GPU9。Nvidia 持有 SpaceX 约 $21B 股份22。
从 2 GW 到 10 GW 需要约 $280–400B 建设投入,按每 GW $35–50B 计算(见第 5 节)。公司 6 月底有约 $100B 现金,债务约 $39B23。2027 年的资金缺口需要再融资。CFO 说新算力的投资回收期不到一年9,这意味着已建容量的租金可以滚动投入。
3.4 诉讼
美国全国有色人种协进会(NAACP)起诉 SpaceX 的 AI 子公司,理由是临时燃机的排放。案件在密西西比北区联邦法院,处于停滞状态。法院在 8 月 21 日通知,禁令听证"continued until further notice"(无限期延后)。美国司法部在 6 月介入并要求驳回诉讼,理由是 Grok 支持军事行动。司法部在 9 月 18 日提交上诉通知,9 月 21 日申请中止全部程序24。短期内,法院不会叫停燃机。
4. 变量二:每瓦收入
4.1 实际价格和市场假设
按招股说明书的 GPU 数折算:Anthropic 租的含上一代 H100/H200,约 $30/W/年;Google 租的是当前一代 GB200/GB300,约 $50–55/W/年;混合约 $37/W/年。CFO 在 9 月 10 日说,定价在"$30–50 区间的高端"25。
市场价格在上涨。SemiAnalysis 的 B200 租金指数三个月上涨 79%26。neocloud 公司 Nebius 五个月内两次提价27。另一家 neocloud 公司 CoreWeave 在 9 月 17 日的新闻稿中说,第三季度签的 3–6 个月合同价格约 $40M/MW/年28。SpaceX 的价格在短期合同的市场区间内。
券商分析师模型假设的价格低于实际价格。Goldman Sachs 的模型是 2028 年 10.6 GW、AI 收入 $146.7B,隐含约 $14/W10。Morgan Stanley 引用的分析师共识是 $17.6/W1。管理层预期 2027 年 $30–5025。Morgan Stanley 计算:每瓦价格每提高 $10,年收入增加超过 $40B1。
客户从 2 家增加到 4–5 家。SpaceX 在 7 月签了一份 $6.7B、为期 6 个月的合同9。9 月初,公司签了一份未公开客户的合同,$1.11B/月,12 月 1 日起计费25。合同化 ARR 约 $41B。The Information 报道 SpaceX 在夏季与 Microsoft 谈判29。Anthropic 是最大客户。第二季度,一个客户贡献了 AI 分部收入的 59.5%23。
4.2 合同形式
合同的条款是:前 180 天不可取消,之后任一方提前 90 天通知可以终止56。Anthropic 合同的终止窗口在 8 月打开,两个月内没有变化。Google 合同的终止窗口在 2026 年 12 月 31 日后打开。公司的季度报告没有披露 take-or-pay 条款、最低承诺或终止费23。
短期合同是 SpaceX 的选择。Musk 在 5 月 28 日写道:"The short term was our request, not Anthropic's."——短期是我们的要求,不是 Anthropic 的30。
市场上有两种合同形式,价格不同:
| 合同形式 | 每瓦收入 | 例子 |
|---|---|---|
| 多年 take-or-pay | $12–15/W/年 | Oracle 给 OpenAI 的 5 年合同,$300B 对应 4.5 GW31 |
| 短期可退出 | $30–55/W/年 | SpaceX 的合同;CoreWeave 的 3–6 个月合同28 |
买方用长期承诺换低价。卖方用灵活性换高价。SpaceX 选择了高价。
SpaceX 可以这样选择,CoreWeave 不能。CoreWeave 的 $35B 债务以 GPU 为抵押,它的合同 98% 是 take-or-pay32。银行要求有合同覆盖的现金流,所以 CoreWeave 需要多年合同才能借款购买下一批 GPU。SpaceX 不需要用合同融资。回收期不到一年意味着,回收成本后合同是否续签不影响本金。
这个选择有一个代价。市场给短期合同的倍数低。CoreWeave 有 $104B backlog,市值约 $60B,约为 backlog 的 1.3 倍33。SpaceX 每年收的租金是长期合同的两倍,但市场给它的倍数是出租算力公司的倍数。
这个选择也提供一个信号。如果 SpaceX 开始签多年 take-or-pay 合同,说明管理层认为每瓦价格已到顶部。市场会把这份合同当作利好——Nebius 在 2025 年 9 月拿到 Microsoft 的五年合同时,股价单日上涨约 50%34。但从 SpaceX 的角度,签长约是放弃价格上涨的收益。CFO 在 9 月说,新合同"和其他合同一样,90 天承诺加 90 天退出"25。管理层仍在等价格上涨。
4.3 风险窗口
Anthropic 的自有算力在增加。研究机构 MeasuredAI 汇总:2025 年底 1.4 GW,2026 年底约 5 GW,2027 年底约 9.5 GW35。SpaceX 的 0.5 GW 在其中的占比从 10% 降到 5%。
2027 年上半年有三件事同时发生:Google 自研的 AI 芯片 TPU v8i 开始向 Anthropic 交付,共 5 GW35;AMD 的 GPU MI450 首个 GW 交付给 Anthropic36;Nvidia 的下一代 GPU Rubin 对中小客户开放。这三件事都降低 Anthropic 对 SpaceX 容量的需求。Colossus 1 的上一代 H100/H200 最先失去 $30 的定价能力。
容量和每瓦收入负相关。SpaceX 新增 8 GW,相当于 Amazon 两年的新增量37。CoreWeave 合同容量 4.2 GW28、Oracle 给 OpenAI 4.5 GW31、OpenAI 的 Stargate 数据中心计划超过 9 GW38、Meta 在 Louisiana 的 Hyperion 数据中心 5 GW 都在 2027–2028 年交付。SpaceX 的新增容量是压低价格的供给的一部分。
4.4 路径一:从出租算力到销售产品
出租算力的每瓦收入上限是市场租金。直接向用户销售 AI 服务、按 token 收费,每瓦收入高得多。SemiAnalysis 估算,Anthropic、OpenAI 这类公司按 token 销售的等效收入超过 $100B/GW/年,毛利率约 85%21。同样 1 GW,卖 token 的收入是出租的 2–3 倍。
SpaceX 有两个产品:Grok(自研的 AI 模型)和 Cursor(AI 编程工具,8 月以 $60B 收购)。Cursor 年底 ARR 预计 $8B1。Grok 的订阅和 API 收入约 $3B。两者合计约 $11B,相当于 AI 分部收入的 20%。这部分收入可以按 AI 模型公司的倍数估值。Anthropic 的估值是其收入的 15–20 倍39。按 15 倍,这 20% 的收入值约 $165B,相当于 Morgan Stanley 给整个 AI 分部估值的 40%。SpaceX 没有披露 AI 分部内部的收入和毛利构成。一次披露可以触发重估。先例是 Amazon:2015 年 4 月,Amazon 首次单独披露云业务 AWS 的数字,市场原以为 AWS 亏损,披露显示 17% 营业利润率,市值一天增加 $25B40。
路径一的障碍是 Grok 的能力。独立评测机构 Artificial Analysis 的编码能力榜上,Grok 4.7 排第 441。Grok 5 多次延期。OpenAI 在 11 月 12 日停止向 Cursor 提供模型,理由是 Cursor 被竞争对手收购42。此后 Cursor 用户是否流失,是 Grok 能力的第一个实测数据。
路径一有一个内部冲突。Musk 在 5 月说:"if compute gets super tight I said we might need it back."——如果算力非常紧张,我们可能需要把它收回来30。SpaceX 的 CEO 同时拥有算力和一个落后的模型。收回出租的容量训练 Grok,会用确定的租金收入换不确定的模型进展。Musk 在 8 月说 Grok 训练只用约 10% 的容量9。这个比例是否上升,是观察路径一的指标。
5. 变量三:成本和 EBITDA 率
5.1 建设成本和时间
SpaceX 建数据中心的成本和时间低于行业。Colossus 2 的建筑、冷却和配电成本约 $2.7M/MW,行业平均约 $12.3M/MW43。Colossus 1 的 300 MW 从动工到通电 122 天7;Colossus 2 的第一个集群 91 天21。行业典型的自建燃气电厂周期是 18–24 个月44。接入公共电网的排队中位时间超过 5 年45。
这个优势来自三件事:改造现有仓库而不是新建;用许多台小变压器代替一台大变压器,大变压器的交付期是 4 年46;用临时燃机先供电、后补许可。第三件事在密西西比州已经不能重复。
5.2 成本结构和路径二
建设投入中,建筑和电力只是小部分。1 GW 算力的总投入约 $50B,其中 GPU 约 $40B47。Nvidia 的毛利率约 75%,也就是说这 $40B 里约 $30B 是 Nvidia 的利润。SpaceX 在建筑上省的钱,不到 GPU 支出的四分之一。
路径二是自制芯片。Terafab 是 SpaceX、Tesla 和 Intel 合资的芯片工厂,总投资上限 $119B48。如果自制芯片以接近 Nvidia 成本价的价格提供同等算力,每 GW 的总投入下降 35–50%。这是 Starlink 对传统卫星通信公司的逻辑:垂直整合的进入者成本低到可以同时压低行业价格和保持最高利润率。Starlink 的 EBITDA 率是 63%5,传统卫星公司 Viasat 和 SES 的倍数是它的 1/15–1/25。
路径二的障碍是时间和依赖。Terafab 在 12 月开工,2028 年底完工。它使用 Intel 的 14A 工艺,这个工艺没有量产记录。GPU 使用的高速内存 HBM,2027 年的产能已经售罄49,自制芯片仍需外购内存。
路径二和 Nvidia 的关系有冲突。Nvidia 的优先配额是 SpaceX 在 2026–2027 年的优势(第 3.3 节)。Terafab 是自研芯片,Nvidia 对自研芯片的客户不会维持优先配额。两个优势分属两个时间段,交接点在 2027–2028 年。如果 Terafab 延期,而 Nvidia 的配额已经减少,SpaceX 在交接期既没有自有芯片,也没有优先供应。先例是 Tesla 的 Dojo:2021 年宣布自研芯片替代 Nvidia,2025 年关闭。
5.3 当前的 EBITDA 率
AI 分部第二季度的 EBITDA 约 $1.1B,收入 $2.56B,EBITDA 率约 45%7。CoreWeave 的 EBITDA 率是 59%32。SpaceX 的 EBITDA 率在爬坡期,本文的情景计算用 57%。
EBITDA 不是利润。AI 分部第二季度的折旧约 $1.9B,营业亏损 $1.3B7。GPU 按 4–6 年折旧,合同 180 天后可以退出。折旧年限和合同期限的差距,是这个业务的核心风险。
6. 变量四:倍数
市场给 SpaceX 的 AI 业务约 3 倍 2028 年预期收入1。这是出租算力公司的倍数。CoreWeave 的这个倍数约 4–6 倍,Nebius 约 5 倍50。
倍数由业务形态决定。增加同类合同不会提高倍数,更多短期租约只会确认出租算力的分类。多年 take-or-pay 合同可以把倍数提高到 CoreWeave 的水平,上限约为 backlog 的 1.3 倍。
倍数的大幅上升需要市场更换可比公司。历史上有三种触发方式:
| 先例 | 触发事件 |
|---|---|
| Amazon,2015 年 4 月 | 首次单独披露云业务 AWS,显示 17% 营业利润率。市值一天增加 $25B40 |
| Tesla,2019–2020 年 | 连续季度盈利;上海工厂低成本投产;纳入 S&P 500 指数,指数基金被动买入 $85B51 |
| Starlink 对 Viasat、SES | 垂直整合的低成本进入者压低行业价格,同时获得最高利润率。倍数是在位者的 15–25 倍2 |
三个先例分别对应:披露、盈利加指数纳入、成本领先。SpaceX 的路径一对应第一种,路径二对应第三种。S&P 500 是美国最主要的股票指数,纳入后跟踪它的基金必须买入;纳入条件之一是最近四个季度累计盈利,SpaceX 最早在 2027 年下半年满足。
7. 轨道算力:成本项上的期权
SpaceX 计划把算力放到卫星上。如果成功,它改变的是成本项:太阳能免电费、真空散热、不需要土地和许可。这个计划有三个前提条件,目前都没有满足。
监管。 SpaceX 向美国通信监管机构 FCC 申请发射最多 100 万颗 Starmind 卫星。FCC 在 2 月受理,3 月结束公众评论52。本文写作时 FCC 没有批准。Amazon 的卫星宽带业务 Amazon Leo 提交了驳回申请。SpaceX 在 9 月 18 日补交了再入风险分析53。
制造。 卫星规格在 6 月公开:翼展 70 m,平均功率 120 kW54。算力是 Nvidia 的空间版 Vera Rubin NVL72。辐射防护方案、寿命和供应商没有披露。生产卫星的 Bastrop 工厂计划 2027 年底开始生产。已发射的 46 颗 Starlink V3 卫星没有算力载荷。
运输。 Starship 是 SpaceX 的新一代火箭。它在 2026 年飞行 3 次。第 14 次试飞在 9 月 28 日首次进入轨道55。当前版本的助推器没有回收记录。1 GW 算力需要 6,700–8,300 颗卫星。按每次发射 20–40 颗计算,需要 200–400 次发射。2027 年的实际发射次数预计 10–30 次。全部用于算力卫星,2027 年底在轨容量为 36–150 MW。
成本。 四个独立模型的结论一致。SemiAnalysis:轨道算力的总成本是地面的 3.6 倍,预计 2040 年持平56。咨询公司 BCG:2.5–3 倍57。研究机构 Forethought:发射成本需降到 $100/kg,当前 Falcon 9 火箭约 $1,500/kg58。Google 自己的太空算力论文:需低于 $200/kg59。Morgan Stanley 是唯一预测 2031 年持平的机构60。
客户。 Anthropic 的公告措辞是"expressed interest"(表达了兴趣)4。没有客户签约购买轨道算力。
Musk 说 2027 年底轨道算力达到 1 GW。按上述数据,这个数字只能是年产能,不是在轨容量。本文的估值把轨道算力作为期权,不计入基准价值。
8. Starlink 和发射
纽约大学教授 Aswath Damodaran 对任何业务问三个问题:收入能到多大,利润率能到多少,需要再投入多少61。
| Starlink | 发射 | |
|---|---|---|
| 2025 年收入 | $11.4B,同比 +50%5 | $4.1B,同比 +8%5 |
| 收入驱动 | 用户 1,200 万,一年翻倍;每用户月收入 $66,三年下降 33%7 | 2025 年发射 170 次,其中 43 次为外部客户;美国政府占公司收入约 1/562 |
| 2025 年利润 | EBITDA $7.2B,EBITDA 率 63%;营业利润 $4.4B5 | 营业亏损 $0.66B,含 Starship 研发约 $3B5 |
| 再投入 | 2025 年 $4.2B;新一代 V3 卫星只能用 Starship 发射 | 2025 年 $3.8B,主要是 Starship |
| 长期利润率 | Damodaran 假设 60%61 | Damodaran 假设 45%61 |
| 本文估值 | 2027 年预期 EBITDA 约 $17B 的 20–32 倍:$350–550B | $80–150B |
Starlink 的风险是每用户收入下降和 Amazon Leo 的竞争。发射的风险是 Starship 的节奏。两块业务都依赖 Starship:Starlink V3 卫星单星 1.7 吨,现役的 Falcon 9 火箭装不下。Starship 延期会同时影响 Starlink 的容量增长、轨道算力和发射收入。
9. 估值
9.1 可比资产的价值
| 业务 | 方法 | 低 | 高 |
|---|---|---|---|
| Starlink | 2027 年预期 EBITDA 约 $17B 的 20–32 倍 | $350B | $550B |
| 发射 | 剔除 Starship 研发后约 $2B 营业利润;外部市场天花板低 | $80B | $150B |
| 地面算力 | 2027 年预期收入 $75–90B 的 4–6 倍,或 EBITDA 的 8–12 倍 | $300B | $600B |
| X / Grok / Cursor | Cursor 收购价 $60B 加 X | $60B | $100B |
| 净现金 | 现金约 $100B 减债务约 $39B23 | $60B | $60B |
| 合计 | $850B | $1.46T |
中位约 $1.15T,按 13.08B 股约 $88/股。Damodaran 在上市前的估值是 $1.3T,他假设 AI 长期收入 $160B、营业利润率 25%61。
9.2 10 GW 情景
把公式的变量代入。假设:2027 年底容量 10 GW;利用率 85%;EBITDA 率 57%;其他业务 $0.6–0.85T;净债务约 $150B(含为建设融资的新增债务);不把 2027 年底的价值折算到今天。
| 情形 | 每瓦收入 | 倍数 | 公司估值 | 每股(14B 股,含稀释) |
|---|---|---|---|---|
| 价格下降 | $20 | 10 倍 EBITDA | ~$1.4T | ~$100 |
| 价格维持 | $30 | 10–12 倍 EBITDA | ~$2.0–2.3T | ~$150–165 |
| 价格上升、倍数重估 | $40 | 15 倍 EBITDA | ~$3.6T | ~$270 |
三个结论:
- 现价等于"10 GW 按时完成、价格维持 $30、倍数不变"的情形。 10 GW 本身不是股价上涨的理由。它是股价不下跌的前提。
- 10 GW 完成但价格降到 $20,估值低于现价。 这不是极端假设。Oracle 给 OpenAI 的长约是 $12–1331。Meta 对外出租算力的估值是 $10–1563。历史上,同代 GPU 供给放量后 12–18 个月,租金下降 40–50%。
- 要高于现价,需要路径一或路径二成立。 每瓦收入从 $30 到 $40 需要卖 token 而不是卖算力;倍数从 10 倍到 15 倍需要市场更换可比公司。两件事都要求业务形态改变,不是容量增加。
五个变量对估值的影响,从大到小:每瓦收入($20 到 $40,约 +$1T);倍数(10 倍到 15 倍,约 +$0.7–1T);容量(6 GW 到 10 GW,约 +$0.6T)。容量是影响最小、实现难度最大的变量。
10. 共识之外的因素
当前的市场共识是:供给不足持续到 2027 年;SpaceX 的 AI 业务是出租算力的公司;轨道算力是期权。以下因素不在共识中,但有证据支持。
可能提高估值
- 已通电的容量是稀缺品。 共识认为 Nvidia 下一代 GPU 放量会压低当前一代的租金。这个推论假设新 GPU 有电力可以部署。如果行业的限制是电力——电网接入排队 5 年45,变压器交付 4 年46——那么 GPU 越便宜,已通电机房的溢价越高。SpaceX 的离网建设方式生产的是已通电容量。验证方法:观察 CoreWeave 和 Nebius 在新 GPU 到货后的新签合同价格。
- 第一份长期合同可能来自国防部。 司法部介入民事诉讼以保护 Colossus 的燃机24。政府把这片算力视为战略资产。国防合同是多年、成本加成、不随市场价格波动的。这类合同会改变 AI 业务的可比公司。
- 机构持仓接近零。 Morgan Stanley 询问 40 家机构客户,没有一家持有 SpaceX1。上市时 30% 的股份配售给了个人投资者5。12 月 8 日解禁的股票面对的是尚未建仓的机构需求。
可能降低估值
- 租约收入是资本流转,不是终端需求。 Anthropic 付给 SpaceX 的钱来自 Google 和 Amazon 的投资。Google 付租金的同时持有 SpaceX 股票。客户 Reflection 的资金来自 Nvidia,Nvidia 持有 SpaceX22。这类资金在融资收紧时消失的速度快于终端需求。90 天条款允许它快速消失。
- 地理集中。 SpaceX 全部 AI 收入来自 Memphis 南郊 10 英里范围内的站点。这些站点离网运行,依靠一座燃气电厂和一条天然气管线。这个地区位于 New Madrid 地震带边缘和龙卷风走廊。客户的风险管理部门会要求地理分散。
- 政治保护的时效。 政府同时是 SpaceX 的客户(收入的 1/562)、保护者(司法部介入、FCC 主席公开支持)和审批者(Starmind、火箭发射许可、燃机)。2026 年 11 月的中期选举是第一个可能改变这个关系的节点。
11. 治理和激励
招股说明书披露了 Musk 的两份股票奖励5:
| 奖励 | 股数 | 市值条件 | 第二个条件 |
|---|---|---|---|
| 第一份,2026 年 1 月 | 10 亿股,分 15 档 | $500B 到 $7.5T,每档 +$500B | 在火星建立至少 100 万人的永久殖民地 |
| 第二份,2026 年 3 月 | 3.02 亿股,分 12 档 | $1.065T 到 $6.565T,每档 +$500B | 建成每年可交付 100 TW 算力的非地球数据中心 |
每一档归属需要同时满足市值条件和第二个条件。两份奖励没有到期时间。Musk 持有 85% 的投票权5。
火星殖民地和 100 TW 轨道算力在 2030 年代中期之前不可能实现。当前股价的上涨不会给 Musk 带来任何归属。Musk 的激励是最大化太空基础设施的建设速度,不是地面算力的投资回报。在公式里,这意味着管理层会优先投入建设投入和容量,而不是优化 EBITDA 率。
对比:CFO Bret Johnsen 的 400 万份期权按 EBITDA 归属。每实现 $10B 调整后 EBITDA,归属 371,125 份,考核期 2025–2029 年5。
12. 检验点
| 时间 | 事件 | 对应的变量 |
|---|---|---|
| 2026-10-19 | Starship 第 15 次试飞,首次尝试回收上面级 | 轨道算力的成本 |
| 2026 年 11 月初 | SpaceX 第三季度财报 | 容量;Google 交付门槛是否达标;最大客户的收入占比;是否有终止通知 |
| 2026 年 11 月初 | Solaris Energy 第三季度报告 | 容量:永久电厂的机组是否开始租赁 |
| 2026-11-12 | OpenAI 停止向 Cursor 供应模型 | 路径一:Cursor 的用户留存率 |
| 2026-11-17 | Nvidia 季度财报 | 容量:Rubin 出货进度;对 SpaceX 配额的说法 |
| 2026-12-01 | 未公开客户开始计费;Terafab 开工 | 每瓦收入;路径二 |
| 2026-12-08 | 46 亿股解禁 | 股价 |
| 2026-12-31 | Google 合同的终止窗口打开 | 每瓦收入 |
| 2027 年上半年 | AMD MI450 首个 GW 交付;TPU v8i 开始交付;Rubin 对中小客户开放 | 每瓦收入的风险窗口 |
| 2027-07-14 | MDEQ 规定的临时燃机退役期限 | 容量 |
三个最有效的监测方法:
- 读 Solaris Energy 的季度报告15。它说明永久电厂的机组是否开始租赁。
- 每月查看 Sentinel-2 对 Stanton Rd 电厂的影像。数据免费,通过 Element 84 的接口获取19。影像显示燃机拆除、电池增加和永久机组基座建设的进度。
- 读 SpaceX 的季度报告中的三个数字:最大客户的收入占比;新签不可取消合同的金额;Google 交付门槛的披露。
参考
- Morgan Stanley 重申 $300 目标价,Investing.com 转述,2026-10-05。investing.com ↩
- Viasat EV/EBITDA 倍数。valueinvesting.io ↩
- Bloomberg,SpaceX 内部股份交易估值 $350B,2024-12-10。bloomberg.com ↩
- Anthropic,"Higher usage limits and a SpaceX compute deal",2026-05-06。anthropic.com ↩
- SpaceX,Form S-1 招股说明书,2026-05-20。sec.gov ↩
- SpaceX,招股说明书补充文件(Google 云服务协议),2026-06-03。sec.gov ↩
- SpaceX,2026 年第二季度财报,2026-08-04。sec.gov ↩
- Epoch AI,数据中心目录:Colossus 2。epoch.ai ↩
- SpaceX,2026 年第二季度财报电话会记录,2026-08-04。s21.q4cdn.com ↩
- Goldman Sachs 上调 SpaceX 目标价至 $230,TipRanks 转述,2026-10-06。tipranks.com ↩
- Tom's Hardware,"Elon Musk's xAI Colossus 2 is nowhere near 1 gigawatt capacity, satellite imagery suggests",2026-01-21。tomshardware.com ↩
- Action News 5,"xAI files permit for $659M expansion at Colossus 2 site",2026-03-03。actionnews5.com ↩
- DeSoto Times-Tribune,"Southaven approves new xAI data center",2026-09-02。desototimes.com ↩
- CBS News,Musk 数据中心邻近居民收到收购要约,2026-10-05。cbsnews.com ↩
- Solaris Energy Infrastructure,2026 年第二季度 Form 10-Q。sec.gov ↩
- Reuters 报道 59 台未许可燃机,The Next Web 转述,2026-07-14。thenextweb.com ↩
- Mississippi Today,"Southaven xAI turbines deadline",2026-07-31;MDEQ 设施记录 AI #12592。mississippitoday.org ↩
- Commercial Appeal,"TVA board approves agreement with SpaceXAI",2026-08-20。aol.com ↩
- Sentinel-2 L2A 影像,通过 Element 84 Earth Search API 免费获取。earth-search.aws.element84.com ↩
- The Information 关于数据中心可靠性的报道,Motley Fool 转述,2026-09-09。fool.com ↩
- SemiAnalysis,"SpaceX 10GW in 2027: Why It's Real",2026-08-07。semianalysis.com ↩
- CNBC,Nvidia 2027 财年第二季度财报实时报道,2026-08-26。cnbc.com ↩
- SpaceX,2026 年第二季度 Form 10-Q。sec.gov ↩
- NAACP v. X.AI Corp.,N.D. Miss. No. 3:26-cv-00074,案卷。courtlistener.com ↩
- SpaceX 在 Goldman Sachs Communacopia 会议的发言记录,2026-09-10。stockanalysis.com ↩
- SemiAnalysis GPU 租金指数。gpu-index.semianalysis.com ↩
- Nebius 2026 年 9 月提价,2026-09-17。shattered.io ↩
- CoreWeave,"CoreWeave Continues to Contract New Compute Capacity at Higher Prices",新闻稿,2026-09-17。nasdaq.com ↩
- The Information 报道 SpaceX 与 Microsoft 谈判,Newsquawk 转述,2026-10。newsquawk.com ↩
- TechCrunch,"How long is Anthropic's lease with SpaceX? Opinions vary",2026-05-28。techcrunch.com ↩
- Data Center Dynamics,"OpenAI signs $300bn cloud deal with Oracle",2025-09。datacenterdynamics.com ↩
- CoreWeave,2025 财年 Form 10-K。sec.gov ↩
- I/O Fund,CoreWeave 市值与 backlog 分析,2026。io-fund.com ↩
- CNBC,"Nebius soars after AI infrastructure deal with Microsoft",2025-09-09。cnbc.com ↩
- MeasuredAI,"Anthropic data centers",2026-08-31。measuredai.substack.com ↩
- AMD,与 Anthropic 的 2 GW 协议新闻稿,2026-07-22。ir.amd.com ↩
- Data Center Dynamics,"AWS says it added more data center capacity than any other company in 2025",2026-02。datacenterdynamics.com ↩
- Epoch AI,"OpenAI Stargate: where the US sites stand",2026-04。epochai.substack.com ↩
- Dealroom,Anthropic 收入 run-rate 与估值,2026。dealroom.co ↩
- Stratechery,"The AWS IPO",2015-04。stratechery.com ↩
- Artificial Analysis,"Benchmarking Grok 4.7",2026-09。artificialanalysis.ai ↩
- CNBC,OpenAI 停止向 Cursor 提供模型,2026-08-29。cnbc.com ↩
- Measured AI,"xAI Colossus data center cluster",2026-06-25。measuredai.substack.com ↩
- Woodway Energy,离网燃气发电为数据中心供电的典型周期。woodwayenergy.com ↩
- 美国电网并网排队的等待时间。liveinthefuture.org ↩
- pv magazine USA,"U.S. transformer market faces severe supply constraints as lead times extend to four years",2026-05-11。pv-magazine-usa.com ↩
- 24/7 Wall St,Nvidia CEO 关于 1 GW AI 工厂的成本和租金,2026-09-24。247wallst.com ↩
- CNBC,"Elon Musk's SpaceX chip fab in Texas to cost up to $119 billion",2026-05-06。cnbc.com ↩
- Seoul Economic Daily,"HBM prices to more than double next year as shortage...",2026-10-01。en.sedaily.com ↩
- Multiples.vc,CoreWeave 估值倍数。multiples.vc ↩
- CNBC,"Tesla enters the S&P 500 with 1.69% weighting",2020-12-20。cnbc.com ↩
- FCC,DA 26-113,"Space Bureau Accepts for Filing SpaceX's Application for Orbital Data Centers",2026-02-04。docs.fcc.gov ↩
- Satnews,"SpaceX Submits FCC Re-Entry Debris and Collision Risk Analysis for Starmind",2026-09-19。satnews.com ↩
- Data Center Dynamics,"SpaceX details AI1 satellite data center",2026-06。datacenterdynamics.com ↩
- Spaceflight Now,Starship 第 14 次飞行报道,2026-09-28。spaceflightnow.com ↩
- SemiAnalysis,"To Boldly Go: The Case for Space Datacenters",2026-06-03。semianalysis.com ↩
- BCG,"Space-Based Data Centers: Cost Outlook",2026-08-27。bcg.com ↩
- Forethought,"Will we really put data centers in space?",2026-05-22。forethought.org ↩
- Google,Project Suncatcher 原型发射,2026-10-01。blog.google ↩
- Morgan Stanley 轨道算力成本模型,Wccftech 转述,2026-07-22。wccftech.com ↩
- Motley Fool,"The Dean of Valuation Thinks SpaceX Is Worth 28% Less Than Its IPO Price",2026-06-11。fool.com ↩
- 24/7 Wall St,"One-fifth of SpaceX revenue comes from Uncle Sam",2026-05-21。247wallst.com ↩
- CNBC,Meta 对外销售算力,2026-07-01。cnbc.com ↩